부동산 버블은 주택 가격이 소득·임대료 등으로 설명되는 기초 여건에서 크게 벗어나 기대에 의해 부풀어 있는 상태를 가리킬 때 쓰는 말입니다. 다만 적정 가격을 직접 관찰하기 어렵기 때문에, 가격 상승이나 거래 감소만으로 특정 지역의 버블을 확정할 수는 없습니다. 이 글은 현재 시장에 대한 매수·매도 판단이나 폭락 예측을 제시하지 않습니다.
1. 가격이 오르는 이유부터 구분하기
소득, 인구, 공급, 금융 여건이 바뀌어도 가격은 움직입니다. IMF 연구진의 Global Housing Cycles(2012)는 여러 나라의 주택 가격 변동과 소득·인구·신용 여건을 분석합니다. 이 연구를 현재 한국의 특정 단지가 버블이라는 근거로 바로 옮길 수는 없습니다.
호가는 매도자가 제시하는 가격이고, 실거래가는 실제 계약 자료입니다. 둘의 차이만 보지 말고 기간과 물건의 조건을 맞춰야 합니다. 거래 한 건이 높게 나왔다고 주변 모든 집의 가치가 같은 비율로 올랐다고 결론 내리지 마세요.
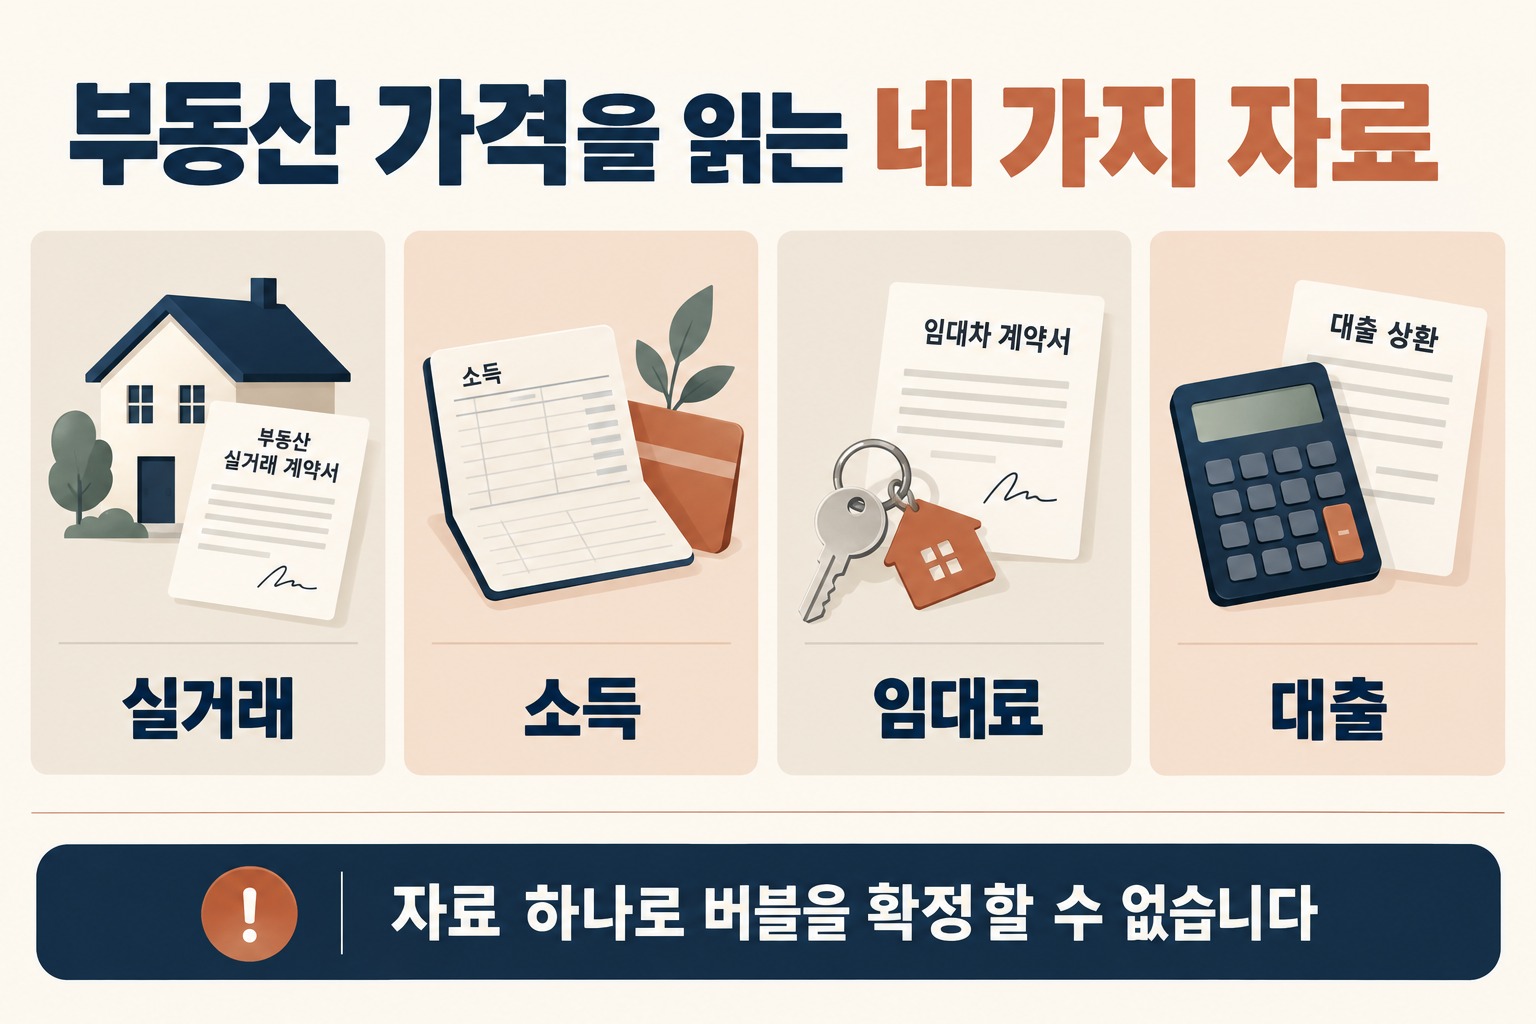
2. 확인할 네 가지 자료
| 자료 | 확인 질문 | 한계 |
|---|---|---|
| 실거래 | 같은 지역·유형·면적의 계약 가격인가? | 층·연식·상태·계약 시점 차이 |
| 소득 | 어떤 가구·기간의 소득을 사용했나? | 지역 평균이 개별 구매자의 소득은 아님 |
| 임대료 | 같은 조건의 임대 자료와 비교했나? | 전세 보증금과 월세를 단순 혼합하면 안 됨 |
| 대출 | 실제 금리·상환 방식·월 부담은 무엇인가? | 집계 신용 자료와 개인 대출 조건은 다름 |
이는 독자가 자료의 조건을 확인하는 편집용 표입니다. 네 항목에 점수를 주거나 몇 개가 해당하면 버블이라는 판정 규칙으로 쓰지 않습니다.
3. 실거래가 공개 자료를 읽는 절차
- 국토교통부 실거래가 공개시스템에서 아파트·연립/다세대 등 확인하려는 부동산 유형을 선택합니다.
- 지역, 단지 또는 주소, 확인 기간을 정합니다. 오늘의 호가와 오래전 계약을 같은 시점의 값처럼 놓지 않습니다.
- 면적과 층 등 비교 조건을 기록합니다. 다른 크기·다른 유형을 섞은 평균을 개별 집의 가격으로 쓰지 않습니다.
- 화면의 계약·해제 관련 표시와 공개 안내를 함께 확인합니다. 조회 시각과 기간을 메모해 나중에 같은 조건으로 다시 볼 수 있게 합니다.
거래 자료는 버블을 자동 판정하는 서비스가 아닙니다. 자료가 적거나 조건을 맞출 수 없다면 ‘판단 자료 부족’으로 남기는 것이 적절합니다.
4. 단순 비율 계산의 가상 예시
가상 주택 가격이 5억원, 가상 가구의 연간 소득이 5천만원이면 가격 ÷ 연간 소득은 10입니다. 이는 계산 예시일 뿐 실제 지역 통계나 버블 경계값이 아닙니다. 소득이 세전인지 세후인지, 평균인지 중위값인지가 달라지면 비교 결과도 달라집니다.
임대료 대비 가격도 같은 조건의 자료가 필요합니다. 전세 보증금 전체를 연간 임대료로 넣으면 다른 개념을 나눈 셈입니다. 관리비·공실·세금·수선비 등은 임대수익 계산에서 별도 검토할 항목입니다.
5. 독자가 남길 자료 확인 메모
- 지역·주택 유형·면적·확인 기간: ____
- 실거래 자료 출처와 조회일: ____
- 소득·임대료 자료의 기준과 비교 가능 여부: ____
- 대출 조건과 실제 상환 부담: ____
- 빠진 자료 또는 비교를 보류한 이유: ____
가격이 떨어질 시점이나 폭을 이 확인표로 예측할 수는 없습니다. 개인의 주거 계획과 재무 판단은 이 용어 하나로 결정하지 마세요.
자주 묻는 질문
거래량이 줄면 버블인가요? 거래 감소는 추가로 살펴볼 현상입니다. 신고 시차, 계절, 정책과 금융 여건 등 다른 원인을 구분해야 하며 단독 확정 신호가 아닙니다.
법령을 읽으면 버블 여부가 나오나요? 법령은 관련 제도를 확인하는 자료입니다. 법령이 시장의 적정 가격이나 버블 여부를 자동으로 증명하지는 않습니다.
최종 검수: 2026-10-13. AI 도구를 활용해 편집했으며, 기관 자료와 자체 작성 예시를 구분했습니다.
일반 금융정보이며 개별 투자·법률 조언을 대신하지 않습니다.